

AK홀딩스가 애경산업을 매각한 후 계열사로부터 수취하는 배당금이 급감한 것으로 나타났다. 급한 불을 끄는 데에는 성공했지만 알짜 계열사를 정리한 후유증이 숫자로 드러나기 시작한 것이다. 애경그룹 재무가 안정화되기 위해서는 주력 계열사인 제주항공의 실적 정상화가 시급한 것으로 분석된다.
21일 투자은행(IB) 업계에 따르면 AK홀딩스는 올해 3월 말 애경산업 지분 47.3% 전량을 태광산업에 매각해 3172억 원을 수령했다. 이 금액은 차입금 상환용으로 쓰였는데 상반기 중 별도 기준 단기차입금 4718억 원을 갚고 1050억 원을 새로 빌리면서 3668억 원을 순상환한 것으로 파악됐다.
그 결과 지난해 상반기 132%였던 별도 기준 부채비율이 올 상반기에는 53%로 크게 낮아졌다. 지난해 말 부채비율이 166%까지 치솟았던 점을 감안하면 계열사를 처분한 효과는 극적으로 나타났다.
대규모 유동성을 일거에 확보한 대가는 배당 축소로 돌아왔다. AK홀딩스의 별도 배당금 수취액은 지난해 상반기 151억 원에서 올해 상반기 41억 원으로 약 73% 감소했다. 애경산업은 애경케미칼과 함께 지주사의 양대 배당 공급원이었기 때문이다.
지난해 상반기 당시 애경산업의 배당금은 69억 원으로 전체 배당금의 46%를 차지했다. 애경케미칼 배당금은 82억 원으로 전체에서 비중이 가장 컸고 제주항공 배당금은 아예 없었다. 올해 상반기에는 애경케미칼의 41억 원 배당만 이뤄졌는데 전년 동기 배당금의 반토막 수준이다. 애경산업에서 제공된 배당금은 없다.
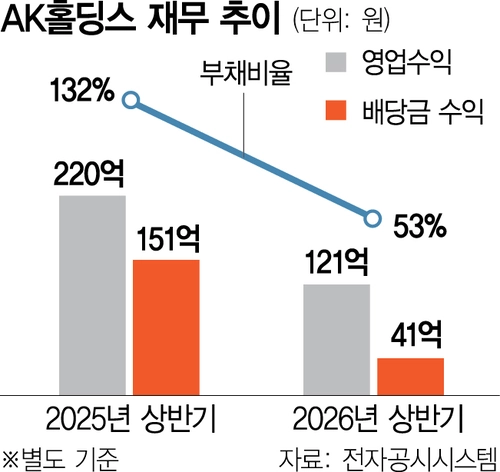
배당수입 감소는 지주사의 수익 악화로 이어졌다. AK홀딩스의 영업수익은 배당금 수익과 경영 자문 수수료, 브랜드 사용료로 구성된다. 올 상반기 별도 영업수익은 121억 원으로 지난해 같은 기간 220억 원의 절반 수준으로 줄었다. 영업이익은 143억 원에서 5억 원으로 96% 급감했는데 이 역시 애경산업 배당금이 제외된 게 주요 원인 중 하나였다.
AK홀딩스가 계열사로부터 받는 배당은 줄었는데 주주들에게 제공해야 할 배당 압박은 오히려 커졌다. 처분이익이 장부에 반영되면서 별도 이익잉여금은 지난해 상반기 1666억 원에서 3794억 원으로 늘었기 때문이다. 하지만 장부상 늘어난 유동성과는 달리 별도 기준 현금 및 현금성자산은 419억 원에 불과하다. 앞서 AK홀딩스는 별도 재무제표 기준 배당수익률 2.5%와 배당성향 35% 중 높은 쪽을 적용하는 배당정책을 기업가치 제고 계획으로 내세운 바 있다.
이제 AK홀딩스 산하 주력 계열사로는 제주항공과 애경케미칼이 남았다. 그동안 애경그룹이 공을 들여 육성했던 제주항공은 수익 악화가 이어지고 있다는 점이 뼈아프다. 별도 기준 제주항공의 올 상반기 매출액은 9399억 원으로 전년 동기 대비 38% 늘었지만 순손실 392억 원이 발생했다. 자본은 2773억 원에서 2118억 원으로 줄어들었다.
애경산업의 빈자리를 사실상 애경케미칼이 홀로 지탱해야 하는 상황이지만 최근 들어 애경케미칼마저 실적 저하에 시달리고 있다는 점이 문제다. 애경케미칼은 전년 동기 대비 별도 매출은 18% 늘어난 6949억 원을 기록했지만 210억 원 순손실을 기록했다.
IB 업계 관계자는 “코앞에 닥친 차입금 해결이 시급했던 만큼 애경그룹에 애경산업 매각은 극약처방이었던 셈”이라며 “급한 불은 껐지만 재무적으로 열악한 상황은 이어지고 있어 제주항공과 애경케미칼의 실적 개선이 시급하다”고 말했다.
<저작권자 ⓒ 서울경제, 무단 전재 및 재배포 금지>


 뉴스레터 구독
